
你有没有遇到过这种场景:群里有人发“今天主线、立刻跟”,截图里K线图一眼看上去很顺,群友还会说“配资一开就放大收益”。起初你只想学方法,后来开始复盘他们的节奏,再后来不知不觉把自己的仓位和心态绑在同一条信息链上。这就是很多“股票配资抄群”现象的共同起点:表面是在找机会,实质是在改变风险承受方式。
从研究视角看,配资并不是魔法,它更像是把你的资金需求、交易频率与杠杆压力重新分配。监管机构长期提示杠杆交易的风险,《关于规范金融机构资产管理业务的指导意见》等文件也强调杠杆扩张会放大波动与流动性压力。公开风险教育资料同样指出,杠杆交易在行情不利时可能出现连锁反应。相关内容可参见中国证监会公开发布的监管文件与投资者教育材料。
“股票配资原理”可以用一句话概括:你用较少的自有资金撬动更大规模的交易,但当价格反向时,损失同样按比例扩大。更现实的部分在于:配资通常还伴随费用与强制平仓机制。也就是说,不只看你“亏多少”,还要看你“亏得有多快”。
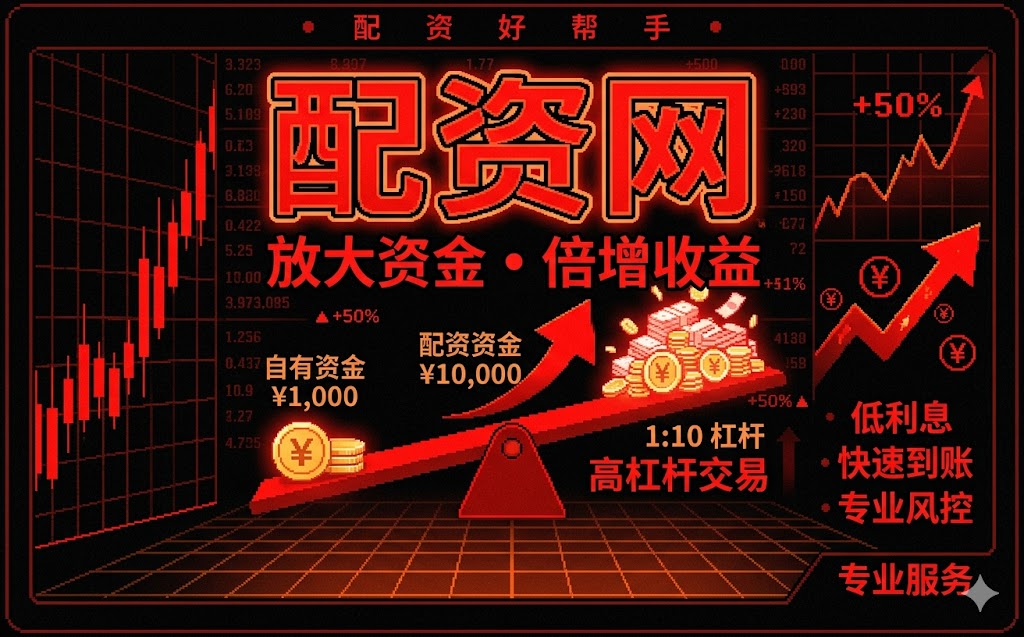
风险回报比的关键就在这里。若上涨路径需要较长时间,而你的资金占用成本、追加保证金压力会随时间变化,那么同样的方向判断,真实回报可能被吞噬;反过来,如果下跌速度触发强平,你的亏损率会在短周期内集中体现。学术与行业报告普遍用“风险调整后收益”和“尾部风险”来描述这种情况。比如Nassim Taleb在《Black Swan:The Impact of the Highly Improbable》一书中讨论的尾部事件特征,恰好能解释为什么小概率剧烈波动会把杠杆投资打回原形。
此外,还存在“财务风险”的问题:当你的现金流不足以覆盖保证金变化,哪怕盈利时点还没到,也可能被迫退出。这不是交易能力的问题,而是资金结构与流动性管理的问题。对于任何配资交易,评估财务风险要把“最坏情形”放进计算,而不是只看平均结果。
很多人理解K线图的方式是“看起来像要涨”。但研究要做的是把K线图从情绪图表变成决策输入。例如,你可以把关键价位的突破、回撤幅度与成交量变化写成规则:当K线出现某类形态时,最大允许回撤是多少;当达到条件时,用什么方法确认风险结束而不是继续扛。
这里需要强调“风险避免”。风险避免不是不做交易,而是提前规定边界:仓位上限、单笔最大亏损、交易频率、以及遇到不利波动时的处理流程。若你依赖“群里统一口径”,规则会被外部信息替代;当群消息滞后或与市场结构不一致时,亏损率就更容易扩大。
你也可以参考国际上关于风险管理的框架,例如巴塞尔协议体系对银行风险度量与资本缓冲的思想。虽然对象不同,但“用缓冲抵御波动”的逻辑很通用:杠杆越高,越需要更厚的风险缓冲与更严格的纪律。公开资料可在《Basel III:A global regulatory framework for more resilient banks and banking systems》查到相关思路。
最后回到问题:股票配资抄群到底能不能学?能,但前提是你把学习对象从“喊单”换成“决策流程”。你可以做一个小型研究:选定同一类标的,记录群提示发生时的市场状态,用K线图确认当时的趋势强弱;同时记录你的仓位、资金成本与止损触发次数,计算风险回报比与实际亏损率。如果你的结果显示,越跟越亏,那不是命不好,而是风险避免规则缺失或执行失败。
更重要的是,把“情绪驱动的跟随”替换成“数据驱动的验证”。当你能够回答:这笔交易在最坏情况下最大亏损是多少?触发条件是否明确?是否存在财务风险导致的被动退出?你就更接近真正的研究,而不是被动下注。
参考资料:1)中国证监会公开发布的相关监管文件与投资者教育材料(含关于杠杆与风险提示);2)Taleb, N.《Black Swan:The Impact of the Highly Improbable》,2007;3)Basel Committee on Banking Supervision,《Basel III:A global regulatory framework for more resilient banks and banking systems》。以上用于风险管理与尾部风险理解,不构成投资建议。
1)你在配资或高杠杆交易里,最容易让你失控的是“亏得太快”还是“成本太高”?
2)你看K线图时,更相信形态还是价位纪律?你有写下可执行的止损规则吗?
评论
文章把“抄群”从情绪驱动拆成风险结构,很有启发。以前只盯上涨想象,忽略了配资的费用、保证金变化和强平速度,确实会让亏损率集中爆发。
我认同“把K线从护身符变成决策输入”。如果不把最大允许回撤、成交量与回撤规则固化,再好看的形态也只是事后解释,真正的差别在执行纪律。
提到尾部风险和“最坏情形”评估很对。杠杆不是放大收益这么简单,还会把流动性、现金流和被动退出一起带来;平均收益看似可行但尾部会反噬。
最喜欢“把抄群变成抄流程”这段。用记录提示时的市场状态、仓位与止损触发次数去算风险回报比,比单靠经验复盘更能识别自己到底是在进步还是在被节奏牵着走。